Durante décadas, la biodiversidad se ha considerado un asunto reservado casi en exclusiva al terreno de la conservación ambiental. Sin embargo, ese enfoque ha cambiado de forma radical y hoy en día ocupa un lugar prioritario en las agendas de los supervisores financieros europeos, que examinan con lupa cómo la degradación de la naturaleza puede alterar el valor de las inversiones y elevar el coste de los siniestros asegurados.
A través de la directiva europea 2025/2, que revisó el marco de Solvencia II, se encomendó a la Autoridad Europea de Seguros y Pensiones de Jubilación (EIOPA) una tarea muy concreta. Dicha tarea consistió en analizar hasta qué punto las compañías evalúan su exposición a este tipo de contingencias. El informe resultante, publicado el 30 de junio de 2025, supone la primera evaluación oficial de la supervisión europea sobre el modo en que el sector gestiona estos riesgos. El marco de Solvencia II ya exige a las aseguradoras integrar los riesgos de sostenibilidad, biodiversidad incluida, en su gobernanza y en su evaluación interna de riesgos. El documento recoge, además, algunas de las prácticas del sector a modo de diagnóstico, con el objetivo de que las compañías comprendan mejor el riesgo.
El punto de partida del documento no deja lugar a la duda y expone que, si el deterioro ecológico continúa avanzando, las consecuencias económicas pueden ser graves, amenazando incluso la estabilidad del sistema financiero global. Este problema influye de manera directa en la valoración de los activos, condicionando al mismo tiempo la frecuencia y la gravedad de las indemnizaciones que afronta el mercado.
Tanto es así que más de la mitad del producto interior bruto mundial depende de los recursos naturales. Además, los problemas vinculados con el agua podrían restar entre un 7% y un 9% al PIB global, golpeando con especial dureza a la industria manufacturera. En la agricultura, entre el 14% y el 18% de la producción estaría en riesgo por esa causa, y hasta un 12% por el declive de los polinizadores. Por su parte, el Foro Económico Mundial ubica este deterioro entre las principales amenazas para la economía en un horizonte de diez años.
Un impacto evidente en el activo y en el pasivo
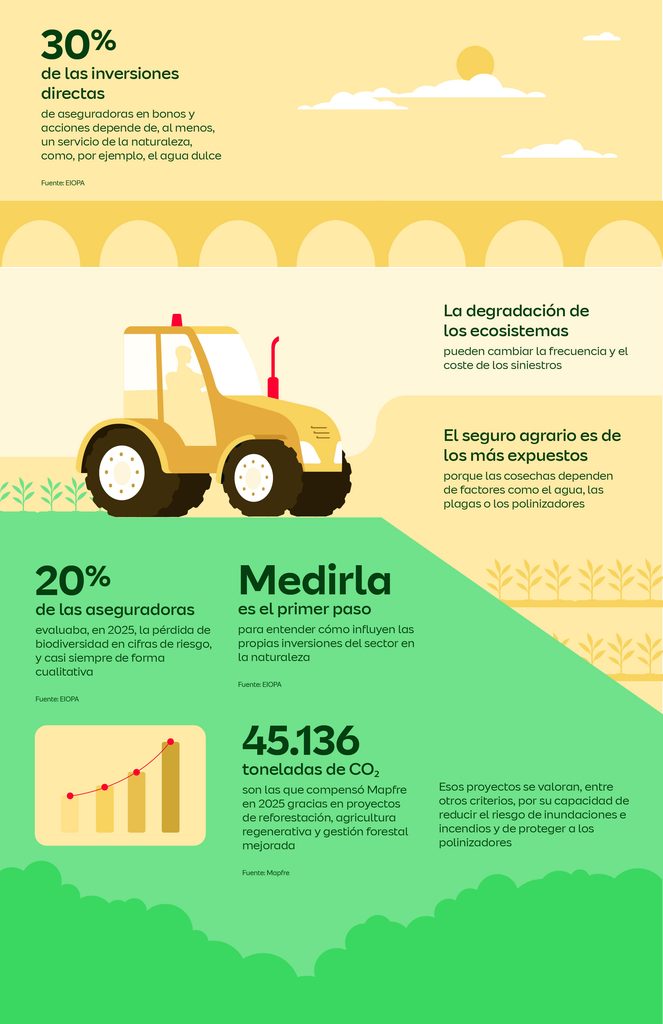
Al analizar el activo, EIOPA detectó que cerca del 30% de las inversiones directas en bonos de empresas y acciones muestra una dependencia muy elevada del agua u otros recursos ecosistémicos. No obstante, hay que interpretar estos datos con prudencia, pues una alta dependencia señala vulnerabilidad, sí, pero el impacto real en el capital varía según las medidas adoptadas por cada compañía.
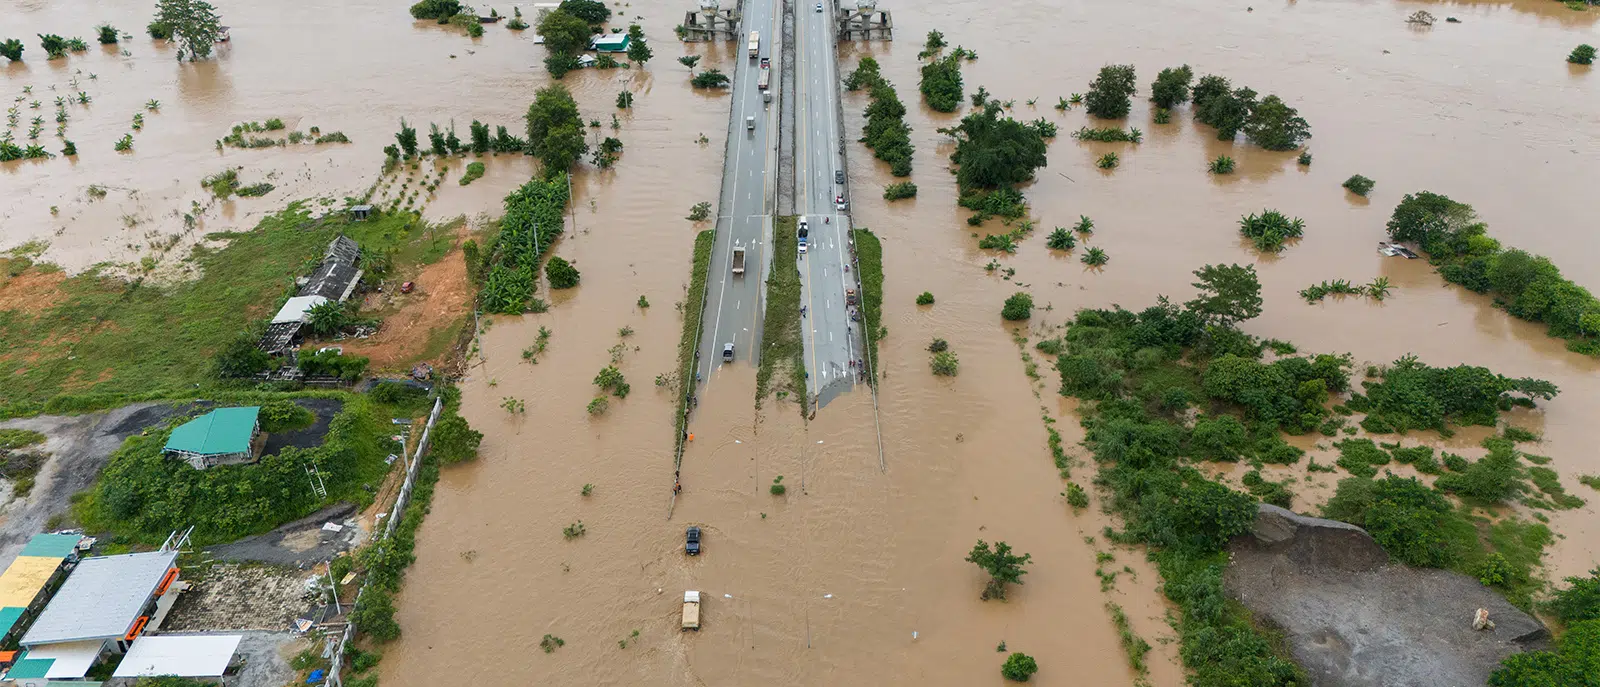
En el lado del pasivo, la alteración del entorno se traslada a varias de las diversas coberturas ofrecidas por las aseguradoras. Así pues, la pérdida de humedales reduce la protección natural frente a catástrofes, elevando las indemnizaciones por daños materiales y por interrupción de la actividad. Del mismo modo, la degradación del suelo repercute en el rendimiento del seguro de cosechas. A ello se suma la escasez de polinizadores, que reduce la productividad de los cultivos asegurados. El repunte de enfermedades zoonóticas impacta en las áreas relativas a la salud, mientras que la contaminación hídrica deriva en reclamaciones por responsabilidad medioambiental. Un análisis del Foro de Seguros Sostenibles apunta que siete sectores económicos, responsables de cerca del 10% de las primas mundiales de daños, podrían sufrir perturbaciones importantes si estos riesgos se agravan. En sentido inverso, la naturaleza actúa como un escudo eficiente, ya que la diversidad forestal frena la progresión del fuego y las marismas amortiguan la fuerza de los temporales.
Una medición en etapa inicial y la respuesta del sector
Cuantificar estos fenómenos, sin embargo, sigue siendo una materia pendiente. La revisión de más de 700 evaluaciones internas correspondientes a 2023 reveló que solo una de cada cinco entidades menciona la biodiversidad, una proporción que se duplica en las firmas de gran tamaño. Cuando se aborda este análisis, suele hacerse mediante aproximaciones cualitativas, siendo muy raros los modelos cuantitativos puros. La mayoría de las compañías considera la biodiversidad un riesgo importante pero emergente, difícil de traducir en impactos financieros concretos. Las mayores trabas residen en la escasez de datos estandarizados y en la complejidad territorial de un problema ligado al cambio climático. Esa escasez restringe, además, la visión de conjunto sobre la exposición del sector en suscripción.
A pesar de estas limitaciones, EIOPA destaca la existencia de metodologías pioneras en agricultura, sector inmobiliario o salud. Un ejemplo claro es el de la aseguradora neerlandesa a.s.r., que calculó que el 16,5% de su negocio de daños se sitúa cerca de espacios de la Red Natura 2000, estimando que un 3% de sus empresas cliente genera un impacto elevado sobre el entorno. Entre las medidas que EIOPA ha observado, figuran las exclusiones sectoriales o geográficas y la financiación de soluciones basadas en la naturaleza.
En el ámbito regulatorio, la Estrategia de Biodiversidad de la UE busca proteger legalmente el 30% del territorio europeo antes de 2030, mientras que la Ley de Restauración de la Naturaleza exige aplicar medidas de recuperación en el 20% de esas áreas. A partir del informe, EIOPA prevé crear formaciones específicas para supervisores y para la industria.
Dentro del sector privado destacan decisiones como la de Mapfre, que aprobó en 2025 su Marco Corporativo de Capital Natural. La firma compensó 45.136 toneladas de dióxido de carbono mediante proyectos forestales y de energías limpias, cubriendo el 84% de su huella de carbono operativa. Estas acciones se eligen valorando su capacidad para prevenir riadas e incendios y, también, teniendo en cuenta su efecto positivo sobre los polinizadores. Asimismo, sus jornadas de voluntariado sumaron 3.532 participaciones en 207 actividades repartidas por 23 países, logrando plantar 5.877 árboles y retirar 7.857 kilos de residuos de entornos naturales.