Durante décadas, a biodiversidade foi tratada como uma questão reservada quase unicamente ao campo da conservação ambiental. Contudo, essa abordagem mudou de forma radical e hoje ocupa um lugar prioritário na pauta dos supervisores financeiros europeus, que analisam com clareza como a degradação da natureza pode alterar o valor dos investimentos e elevar o custo dos sinistros segurados.
Por meio da diretiva europeia 2025/2, que revisou a estrutura de Solvência II, foi atribuída à Autoridade Europeia de Seguros e Pensões Complementares de Reforma (EIOPA) uma missão muito específica. A tarefa consistiu em analisar até que ponto as empresas avaliam sua exposição a este tipo de contingências. O relatório resultante, divulgado em 30 de junho de 2025, representa a primeira análise oficial da supervisão europeia sobre a maneira como o setor gerencia esses riscos. A estrutura de Solvência II já exige que as seguradoras integrem os riscos de sustentabilidade, incluindo a biodiversidade, em sua governança e em sua avaliação interna de riscos. Além disso, o documento engloba algumas das práticas do setor como um diagnóstico, com o objetivo de que as empresas compreendam melhor o risco.
O ponto de partida do documento não deixa dúvidas e mostra que, se o desgaste ecológico continuar avançando, as consequências econômicas podem ser severas, ameaçando inclusive a estabilidade do sistema financeiro mundial. Esse problema influencia de maneira direta a valoração dos ativos, condicionando ao mesmo tempo a frequência e a gravidade das indenizações enfrentadas pelo mercado.
Tanto é assim que mais da metade do produto interno bruto global depende dos recursos naturais. Além disso, os reveses ligados à água podem retirar entre 7% e 9% do PIB mundial, afetando com especial força a indústria de transformação. Na agricultura, entre 14% e 18% da produção estaria em risco por esse motivo, e até 12% pelo declínio dos polinizadores. Por sua vez, o Fórum Econômico Mundial coloca este desgaste entre as maiores ameaças para a economia em um horizonte de dez anos.
Um impacto evidente no ativo e no passivo
Ao analisar o ativo, a EIOPA identificou que cerca de 30% dos investimentos diretos em títulos de empresas e ações demonstram uma dependência muito forte da água ou de outros recursos ecossistêmicos. No entanto, é preciso interpretar esses dados com cautela, pois uma alta dependência sinaliza vulnerabilidade, mas o impacto real no capital varia conforme as medidas que são adotadas por cada empresa.
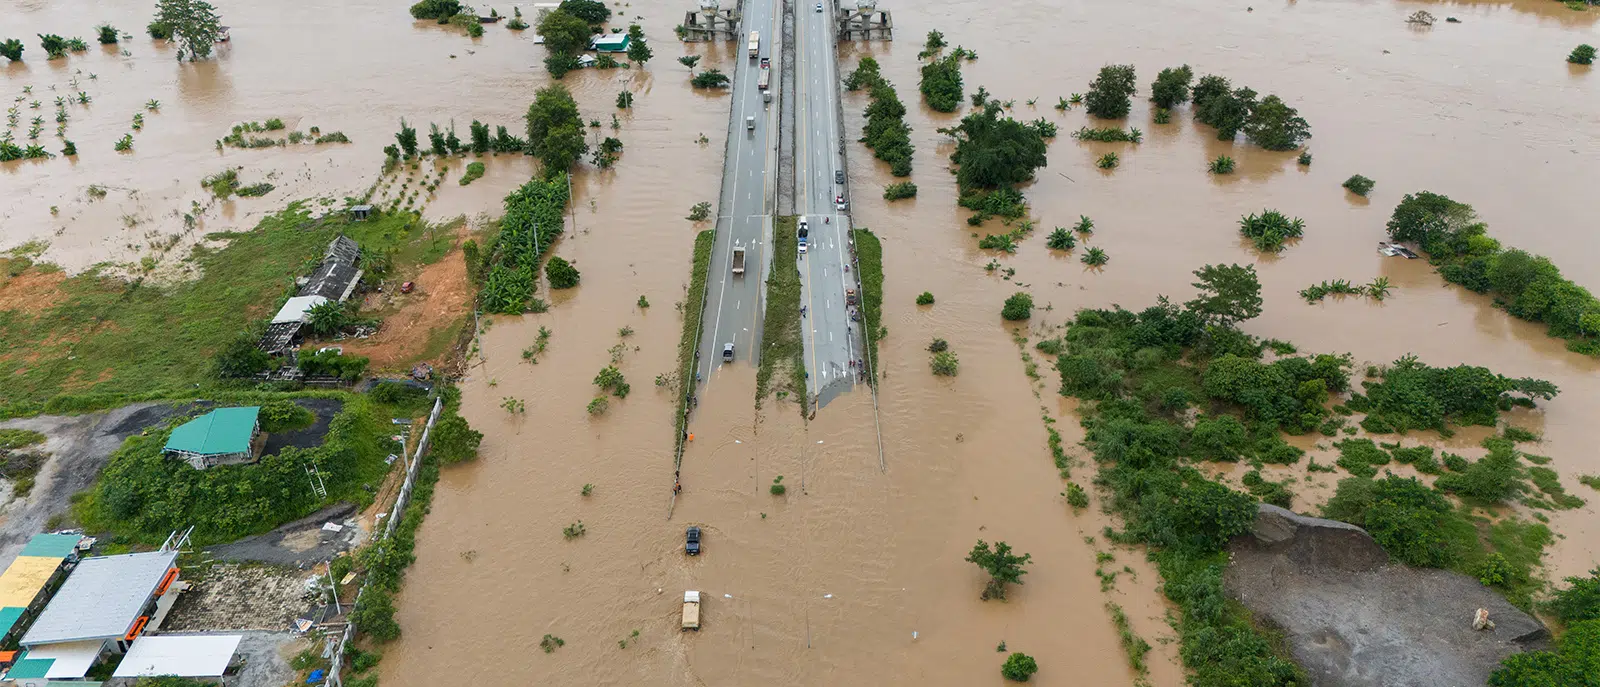
No lado do passivo, a alteração do meio ambiente se reflete em várias das diferentes coberturas oferecidas pelas seguradoras. Dessa forma, a perda de áreas úmidas reduz a proteção natural contra desastres, aumentando as indenizações por danos materiais e por paralisação das atividades. Da mesma maneira, a degradação do solo afeta o rendimento do seguro de safras. A isso se soma a escassez de polinizadores, que diminui a produtividade das culturas seguradas. O surgimento de doenças zoonóticas impacta as áreas voltadas à saúde, enquanto a contaminação hídrica gera reclamações por responsabilidade ambiental. Uma análise do Fórum de Seguros Sustentáveis aponta que sete setores econômicos, responsáveis por cerca de 10% dos prêmios globais por danos, poderiam sofrer perturbações expressivas se esses riscos se agravarem. Em sentido oposto, a natureza funciona como um escudo eficiente, pois a diversidade florestal desacelera o avanço do fogo e os manguezais amortecem a força dos temporais.
Uma medição em estágio inicial e a resposta do setor
Mensurar esses fenômenos, no entanto, continua sendo um desafio pendente. A revisão de mais de 700 avaliações internas referentes a 2023 revelou que apenas uma em cada cinco entidades menciona a biodiversidade, uma proporção que dobra nas empresas de grande porte. Quando se realiza esta análise, costuma-se recorrer a aproximações qualitativas, sendo bastante raros os modelos quantitativos puros. A maioria das empresas considera a biodiversidade um risco relevante, porém emergente, difícil de traduzir em impactos financeiros específicos. Os maiores entraves estão na escassez de dados padronizados e na complexidade territorial de um problema vinculado à mudança climática. Essa falta de dados limita, além disso, a visão ampla sobre a exposição do setor em assinatura.
Apesar dessas limitações, a EIOPA assinala a existência de metodologias pioneiras na agricultura, no setor imobiliário ou na saúde. Um exemplo claro é o da seguradora holandesa a.s.r., que calculou que 16,5% do seu negócio de danos fica próximo a áreas da Rede Natura 2000, estimando que 3% de suas empresas clientes causam um impacto elevado sobre o meio ambiente. Entre as ações observadas pela EIOPA, estão as exclusões setoriais ou geográficas e o financiamento de soluções baseadas na natureza.
No campo regulatório, a Estratégia de Biodiversidade da UE busca proteger legalmente 30% do território europeu até 2030, enquanto a Lei de Restauração da Natureza exige a aplicação de medidas de recuperação em 20% dessas áreas. A partir do relatório, a EIOPA planeja a criação de capacitações específicas para supervisores e para a indústria.
No setor privado, destacam-se decisões como a da Mapfre, que aprovou em 2025 sua Estrutura Corporativa de Capital Natural. A empresa compensou 45.136 toneladas de dióxido de carbono por meio de projetos florestais e de energias limpas, cobrindo 84% de sua pegada de carbono operacional. Essas ações são selecionadas avaliando sua capacidade de prevenir enchentes e incêndios, além de considerar seu efeito positivo sobre os polinizadores. Ainda, suas jornadas de voluntariado somaram 3.532 participações em 207 atividades distribuídas por 23 países, conseguindo plantar 5.877 árvores e recolher 7.857 quilos de resíduos em ambientes naturais.