La posibilidad de sufrir un asalto en la vivienda o de ser víctima de un atraco fuera de ella destacan en la lista de amenazas que más preocupan a las familias, aunque la percepción del riesgo varía según el lugar de residencia.
Estudios recientes, como el del Observatorio Verisure, muestran que mientras en Europa preocupa más que allanen el hogar, en Latinoamérica el mayor temor se concentra en el exterior, donde la inquietud por los robos en la vía pública es el doble de alta que en el viejo continente.
Al final, no importa dónde te encuentres: la seguridad es una prioridad creciente que une a millones de personas y, ante esta realidad, contar con la cobertura de robo en el seguro de hogar aporta un gran alivio. Sin embargo, no todos los incidentes están amparados de la misma manera. Para evitar sorpresas, es clave saber qué cubre y qué no. ¡Te lo explicamos de forma muy sencilla!
Diferencias entre robo y hurto
Aunque en el día a día usemos estas palabras como sinónimos, para las aseguradoras hay una diferencia gigante. Y ojo, porque de esto depende la reparación o indemnización por los daños.
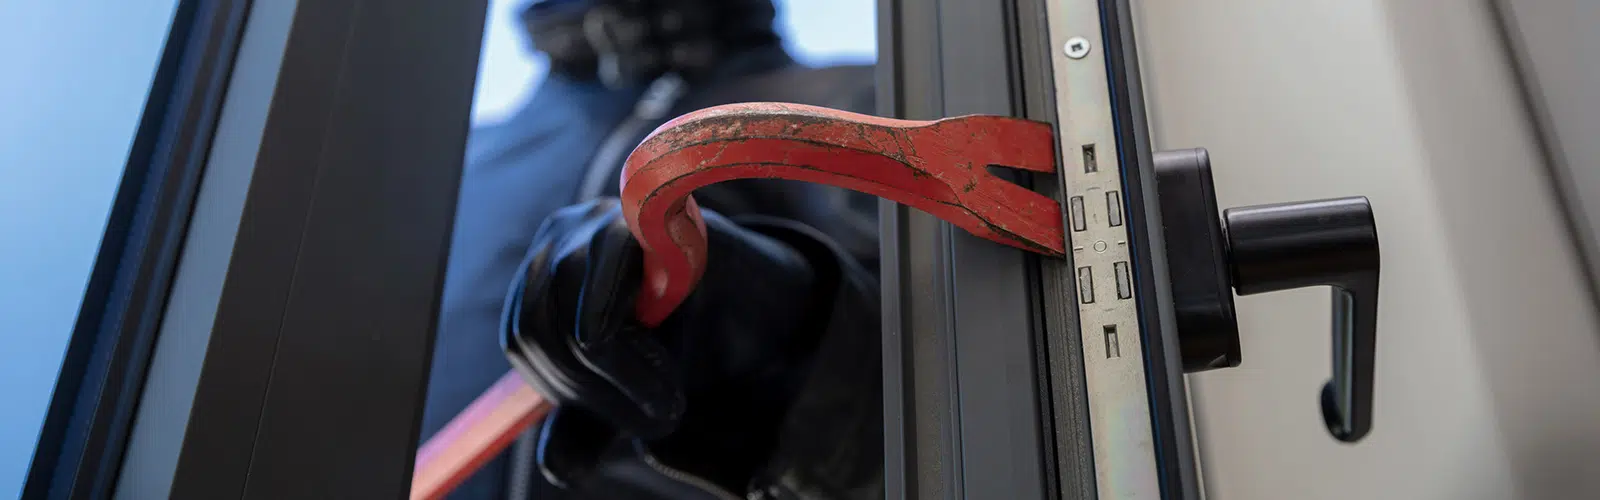
El robo está cubierto en la mayoría de las pólizas. Ocurre cuando existe violencia, fuerza o intimidación, por ejemplo, cuando rompen la cerradura de la puerta para entrar o te amenazan en la calle con un arma para quitarte el bolso.
Mientras que en un hurto la sustracción se produce al descuido, es decir, si te dejas la puerta de casa abierta y alguien entra o si te sacan la cartera de la mochila sin que te des cuenta. Al no haber violencia, en estos casos son habituales las limitaciones o, incluso, las exclusiones dentro del seguro.
Protección dentro y fuera del hogar
Con lo anterior claro, si sufres un robo en tu hogar, debes saber que la póliza divide la protección en dos bloques: continente y contenido. En el primer caso, la aseguradora cubre la reparación de los perjuicios materiales que causen los ladrones, como puertas destrozadas, ventanas rotas o paredes dañadas a consecuencia del asalto.
La cobertura de contenido, en cambio, te indemnizará por el valor de los muebles, electrodomésticos, tecnología o ropa que se hayan llevado, de acuerdo con los límites declarados en tu póliza.
¡Ojo con lo de más valor! El dinero en efectivo, las obras de arte y las joyas valiosas suelen requerir una declaración específica o una cláusula adicional para estar cubiertos al 100 %. Nuestra recomendación es que revises tu póliza de vez en cuando y mantengas el inventario de tus bienes actualizado. ¡Más vale prevenir!
Mucha gente lo desconoce, pero tu seguro de hogar también te acompaña en caso de robo cuando cruzas la puerta de casa, bajo ciertas condiciones. Por ejemplo, si sufres un atraco con intimidación en la vía pública, suele cubrir el valor de los objetos que lleves encima (teléfono móvil, cartera, reloj) hasta el límite fijado en las condiciones particulares. También, si te roban las tarjetas de crédito y hacen compras con ellas antes de que te dé tiempo a cancelarlas, muchas pólizas cubren esos cargos.
¿Qué suele quedar fuera de la cobertura?
Igual de importante es conocer qué cosas no están protegidas. Es el caso de negligencias, como dejar las llaves puestas por fuera o las ventanas de un bajo abiertas al salir.
Los coches o motos estacionados en el garaje tampoco entran en el seguro de hogar, ya que deben estar cubiertos a través de su propio seguro de auto.
Igualmente, si dejas el teléfono sobre la mesa de una cafetería y te lo quitan cuando miras hacia otro lado, la aseguradora denegará la reclamación si no está incluido el hurto.
Guía rápida: ¿qué hacer si sufres un robo?
Si pese a todo, pasas por este mal trago, mantén la calma y sigue estos pasos:
- Si llegas a casa y sospechas que los ladrones siguen dentro, no entres. Llama de inmediato a emergencias.
- Pon en conocimiento, cuanto antes, el hecho ante las autoridades. La copia de la denuncia es el documento legal obligatorio que te pedirá la compañía de seguros.
- No toques nada. Mantén la escena intacta. Esto ayudará tanto a la investigación policial como al perito del seguro.
- Busca facturas, extractos del banco o fotos antiguas que demuestren que los objetos robados eran tuyos.
- Si no lo has hecho ya, avisa a tu seguro. Normalmente existe un plazo legal para enviar toda la documentación a tu aseguradora.
La respuesta de Mapfre
Tener contratado el seguro de hogar con Mapfre garantiza el respaldo de una compañía con una sólida red de asistencia.
En momentos de tanta vulnerabilidad, como un robo, su capacidad de respuesta y vocación de servicio marcan la diferencia, enviando profesionales (cerrajeros, cristaleros) para asegurar tu vivienda si ha quedado desprotegida por una puerta forzada o una ventana rota.
El servicio de atención al cliente te guiará, paso a paso, en la tramitación del siniestro, ayudándote a gestionar la documentación y la denuncia de forma clara y sin burocracia excesiva. Gracias, también, a una amplia red de peritos locales y procesos digitalizados, la compañía agiliza la valoración de los daños y los bienes sustraídos, acelerando el pago de las indemnizaciones.
En definitiva, con Mapfre cuentas con una cobertura robusta y una atención eficaz, en caso de robo, para recuperar la tranquilidad rápidamente.