A possibilidade de sofrer uma invasão no lar ou de ser vítima de um assalto fora dele se destaca na lista de ameaças que mais preocupam as famílias, embora a percepção do risco varie de acordo com o local de residência.
Estudos recentes, como o do Observatório Verisure, apontam que enquanto na Europa a maior preocupação é o arrombamento do lar, na América Latina o maior receio se concentra no ambiente externo, onde a apreensão com roubos em vias públicas é o dobro da registrada no velho continente.
No fim das contas, não importa onde você esteja: a segurança é uma prioridade crescente que une milhões de pessoas e, diante dessa realidade, contar com a cobertura contra roubo no seguro para o lar garante um grande alívio. Contudo, nem todos os imprevistos estão amparados da mesma forma. Para evitar surpresas, é essencial saber o que está coberto e o que não. Explicamos tudo de maneira bem simples!
Diferenças entre roubo e furto
Embora no cotidiano usemos essas palavras como sinônimos, para as seguradoras existe uma diferença enorme. E atenção, porque disso depende o ressarcimento ou a indenização pelos danos.
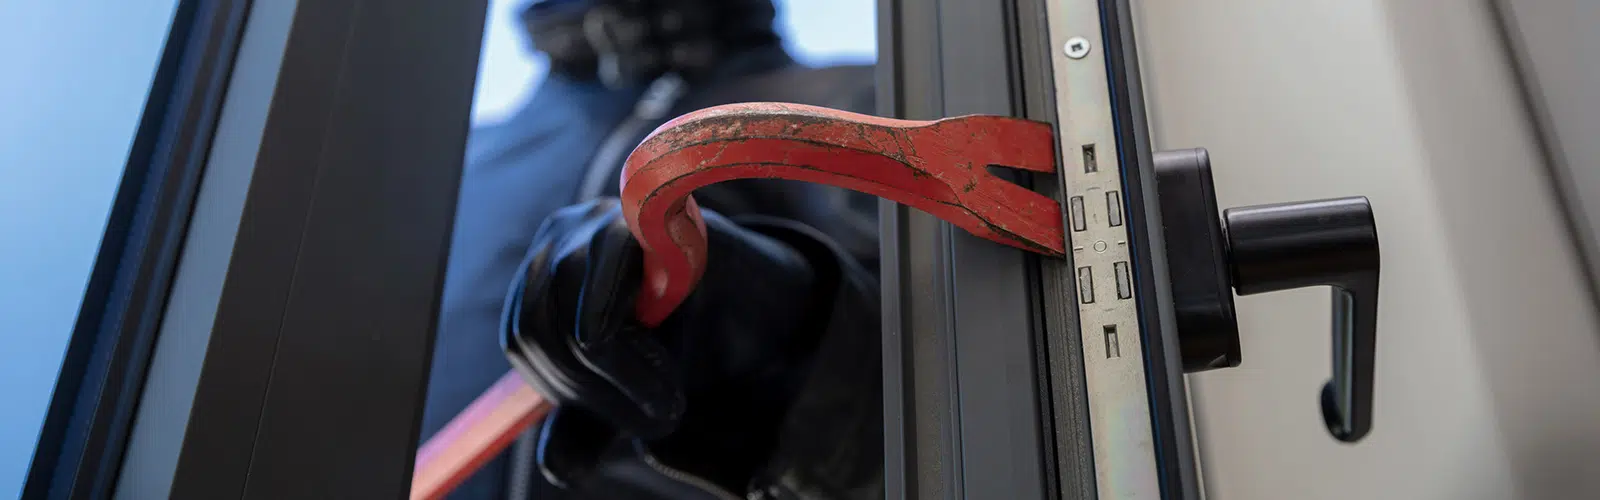
O roubo está coberto na maioria das apólices. Ele ocorre quando há violência, força ou ameaça, por exemplo, quando arrombam a fechadura da porta para entrar ou quando alguém é abordado na rua com uma arma para levar a bolsa.
Já no furto, a subtração ocorre por descuido, ou seja, se você deixar a porta de casa destrancada e alguém entrar, ou se tirarem a carteira da sua mochila sem você perceber. Como não há violência, nesses casos é comum existirem limitações ou até mesmo exclusões dentro do seguro.
Proteção dentro e fora do lar
Com esses conceitos claros, se você sofrer um roubo em seu lar, é importante saber que a apólice divide a proteção em duas partes: continente e conteúdo. No primeiro caso, a seguradora cobre o conserto dos prejuízos materiais provocados pelos ladrões, como portas arrombadas, janelas quebradas ou paredes danificadas em razão do ataque.
A cobertura de conteúdo, por outro lado, vai indenizar você pelo valor dos móveis, eletrodomésticos, tecnologia ou roupas que tenham sido levados, respeitando os limites declarados em sua apólice.
Atenção aos itens de maior valor! Dinheiro em espécie, obras de arte e joias valiosas costumam exigir uma declaração específica ou uma cláusula adicional para ficarem 100% cobertos. Nossa recomendação é que você verifique a sua apólice de tempos em tempos e mantenha o inventário dos seus bens atualizado. É melhor prevenir!
Muitas pessoas não sabem, mas seu seguro para o lar também acompanha você em caso de roubo quando passa da porta para fora, sob determinadas condições. Por exemplo, se você sofrer um assalto mediante ameaça na rua, a apólice costuma cobrir o valor dos objetos que você estiver carregando (celular, carteira, relógio) até o limite fixado nas condições particulares. Além disso, se roubarem seus cartões de crédito e realizarem compras antes que você tenha tempo de bloqueá-los, muitas apólices cobrem essas cobranças.
O que costuma ficar de fora da cobertura?
Tão importante quanto saber o que está coberto é conhecer as coisas que não estão protegidas. É o caso de negligências, como deixar as chaves colocadas do lado de fora do lar ou as janelas de um apartamento térreo abertas ao sair.
Automóveis ou motos estacionados na garagem também não entram no seguro para o lar, pois devem ser cobertos pelo próprio seguro de automóveis.
Da mesma forma, se você deixar o celular sobre a mesa de uma cafeteria e alguém o pegar enquanto olha para o lado, a seguradora recusará a reclamação caso o furto não estiver incluído.
Guia rápido: o que fazer se você for vítima de um roubo?
Se, apesar de todos os cuidados, você passar por este momento desagradável, mantenha a calma e siga estes passos:
- Se chegar em casa e suspeitar que os ladrões ainda estão no local, não entre. Ligue imediatamente para o serviço de emergência.
- Comunique o fato às autoridades o quanto antes. A cópia do boletim de ocorrência é o documento legal obrigatório que a seguradora vai solicitar.
- Não mexa em nada. Mantenha a cena intacta. Isso ajudará tanto a investigação policial quanto o perito regulador do seguro.
- Procure notas fiscais, extratos bancários ou fotos antigas que comprovem que os objetos roubados eram seus.
- Se ainda não fez isso, entre em contato com o seu seguro. Normalmente, existe um prazo legal para o envio de toda a documentação à sua seguradora.
A resposta da Mapfre
Ter contratado o seguro para o lar com a Mapfre garante o apoio de uma empresa com uma sólida rede de assistência.
Em momentos de tanta fragilidade, como após um roubo, sua capacidade de resposta e vocação de serviço fazem toda a diferença, enviando profissionais (chaveiros, vidraceiros) para segurar sua casa caso ela tenha ficado desprotegida por uma porta arrombada ou uma janela quebrada.
O serviço de atendimento ao cliente vai orientar você, passo a passo, na tramitação do sinistro, ajudando a organizar a documentação e o registro policial de forma clara e sem burocracia desnecessária. Graças também a uma ampla rede de peritos reguladores locais e a processos digitalizados, a empresa agiliza a avaliação dos danos e dos bens levados, acelerando o pagamento das indenizações.
Em resumo, com a Mapfre você conta com uma cobertura robusta e um atendimento eficiente em caso de roubo, para recuperar a tranquilidade o mais rápido possível.