Una buena estrategia de ahorro debe adaptarse a la situación y las necesidades de cada persona, pero los expertos están de acuerdo en que el modo más efectivo es el ahorro periódico, reservando todos los meses una cantidad con la que te sientas cómodo para ir construyendo un patrimonio con el que mejorar tu horizonte económico.
Como se puede ver en la infografía, una aportación mensual que en principio no es muy elevada, como 50 euros, con el tiempo puede ir sumando un monto importante. Pero lo que también queda muy claro en el gráfico es la enorme diferencia entre simplemente guardar ese dinero, e invertirlo.
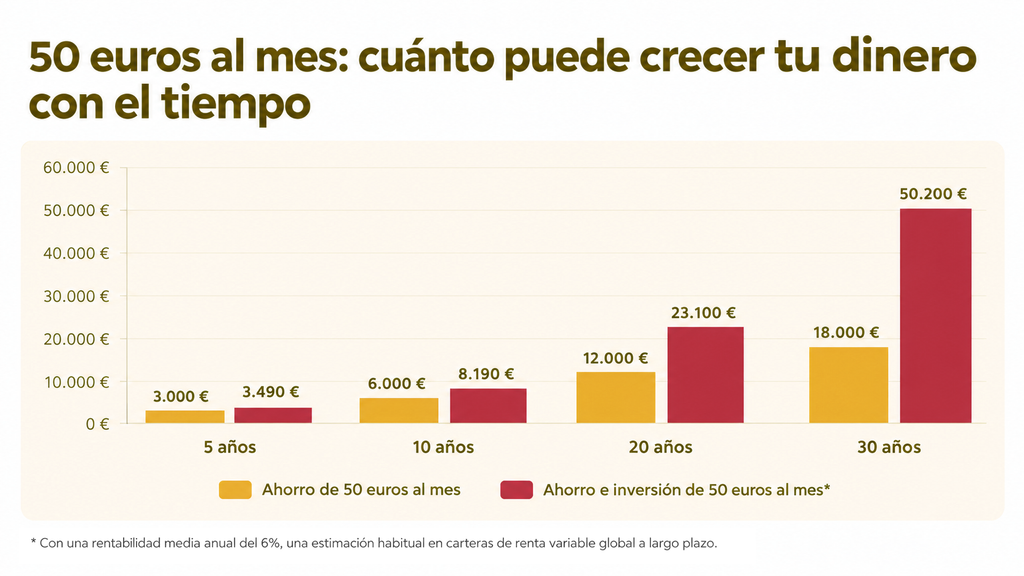
Así, a los 5 años ya se empiezan a ver los resultados con casi 500 euros de ganancia, y en 10 años el interés acumulado ya proporciona el equivalente a varios años de ahorro de la cantidad fijada. Pasados 20 años, los ahorros ya se habrían convertido en prácticamente el doble para una persona que los hubiese invertido.
La estimación de los beneficios de la inversión se basa en una rentabilidad media anual del 6%, propia de una cartera diversificada de renta variable global. A largo plazo, el rendimiento histórico se acerca más al 7%, por lo que se trata de una estimación conservadora.
La diferencia está en el interés compuesto
Detrás de esta diferencia se encuentra uno de los conceptos más importantes de las finanzas personales: el interés compuesto. A diferencia del simple ahorro tradicional, donde nuestro dinero crece únicamente con las nuevas aportaciones que realizamos, al invertir los rendimientos obtenidos también empiezan a generar nuevos rendimientos.
Esto significa que, con el paso del tiempo, cada euro ganado trabaja a su vez para generar más ganancias. Durante los primeros años el crecimiento puede parecer modesto, pero a medida que transcurre el tiempo el efecto se acelera. Por eso, en inversión, el tiempo suele ser tan importante como la cantidad aportada. La clave está en la constancia.
Invertir a largo plazo minimiza riesgos
Invertir a largo plazo también permite minimizar riesgos y reducir el impacto de los vaivenes del mercado. Al realizar aportaciones regulares, se compran activos tanto cuando los precios son más altos como cuando son más bajos, suavizando el efecto de la volatilidad y evitando la necesidad de intentar acertar cuál es el mejor momento para invertir.
La rentabilidad futura no está garantizada y toda inversión implica riesgos, pero la experiencia histórica demuestra que quienes mantienen una estrategia disciplinada y un horizonte temporal amplio suelen estar en las mejores condiciones para beneficiarse del potencial de crecimiento de los mercados.
Como hemos visto, la mejor manera de ahorrar es largo plazo, mediante aportaciones periódicas y combinando el ahorro con la inversión, un método que, con un horizonte temporal suficiente, puede recompensar el esfuerzo de ahorrar con una gran diferencia.