Uma boa estratégia de economia deve se ajustar à situação e às necessidades de cada um, mas os especialistas concordam que o método mais efetivo é a economia periódica, separando todos os meses uma quantia com a qual você se sinta confortável para ir construindo um patrimônio com o qual melhorar seu horizonte financeiro.
Como é possível ver no infográfico, uma contribuição mensal que, a princípio, não é muito elevada, como 50 euros, com o tempo pode ir somando um montante expressivo. Mas o que também fica bem claro no gráfico é a imensa diferença entre simplesmente guardar esse dinheiro e investi-lo.
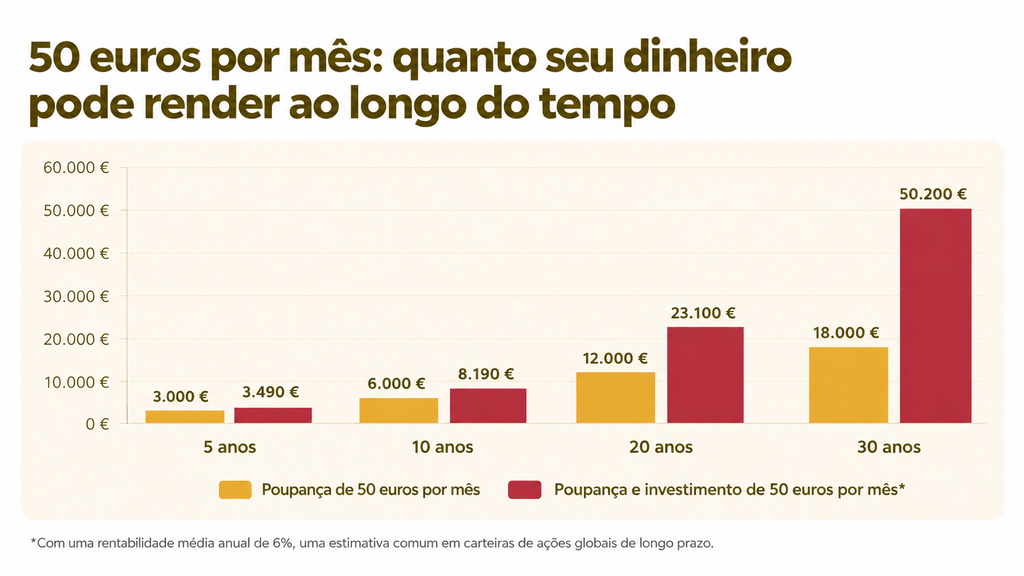
Desse jeito, aos 5 anos já se começam a notar os resultados com quase 500 euros de lucro, e em 10 anos o rendimento acumulado já proporciona o equivalente a vários anos de poupança da quantia definida. Passados 20 anos, as economias já se tornariam quase o dobro para uma pessoa que as tivesse investido.
A estimativa dos lucros do investimento se baseia em uma rentabilidade média anual de 6%, típica de uma carteira diversificada de renda variável global. A longo prazo, o rendimento histórico se aproxima de mais de 7%, de modo que se trata de uma projeção conservadora.
A diferença está nos juros compostos
Por trás dessa discrepância se encontra um dos conceitos cruciais das finanças pessoais: os juros compostos. Ao contrário da economia tradicional, onde nosso dinheiro cresce apenas com as novas contribuições que fazemos, ao investir os rendimentos obtidos também começam a gerar novos rendimentos.
Isso significa que, com o passar do tempo, cada euro conquistado trabalha por sua vez para gerar mais lucros. Durante os primeiros anos, o crescimento pode parecer modesto, mas conforme o tempo passa o efeito se acelera. Por isso, em investimentos, o tempo costuma ser tão importante quanto a quantia fornecida. O segredo está na constância.
Investir a longo prazo minimiza riscos
Investir a longo prazo também permite atenuar riscos e diminuir o impacto das oscilações do mercado. Ao efetuar contribuições regulares, compram-se ativos tanto quando os preços estão mais altos quanto quando estão mais baixos, amortecendo o efeito da volatilidade e evitando a necessidade de tentar adivinhar qual é o melhor momento para investir.
O retorno futuro não está garantido e todo investimento envolve riscos, contudo a experiência histórica prova que aqueles que mantêm uma estratégia disciplinada e um horizonte temporal amplo costumam estar nas melhores condições para se beneficiar do potencial de crescimento dos mercados.
Como constatamos, a melhor forma de economizar é a longo prazo, mediante contribuições regulares e combinando economia com investimento, um método que, com um horizonte de tempo suficiente, pode recompensar o esforço de guardar com uma grande diferença.