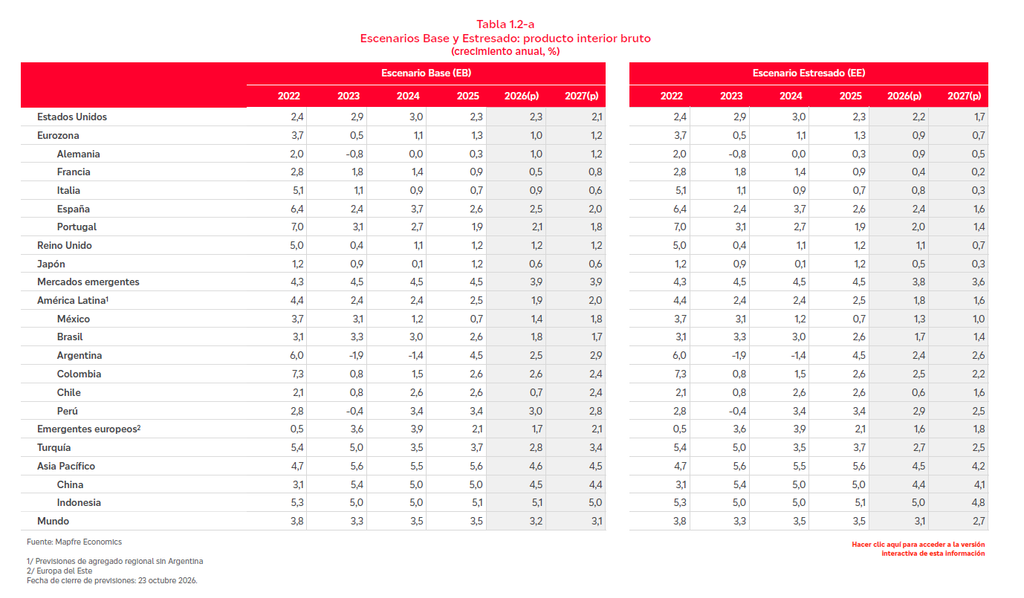
Mapfre Economics, el Servicio de Estudios de Mapfre, ha mejorado su previsión de crecimiento para España hasta el 2,5% en 2026, aunque rebaja ligeramente sus expectativas para el año que viene y las sitúa en el 2%, frente al 2,1% esperado hace unos meses. La inflación, por su parte, se situaría en el 3,7% este año y en el 2,9% en el que viene, respectivamente. Así lo destaca en el informe Panorama económico y sectorial 2026: actualización de previsiones hacia el cuarto trimestre, publicado este jueves y editado por Fundación Mapfre.
España se mantiene como una de las principales sorpresas positivas dentro de la economía europea. La actividad económica sigue apoyándose en la fortaleza del empleo, el dinamismo del consumo, la aportación del turismo y los servicios, así como una evolución demográfica que continúa actuando como soporte de la demanda interna. A ello se ha sumado, durante los últimos años, el impulso derivado de los fondos europeos Next Generation EU, que han contribuido a sostener la inversión y a reforzar la resiliencia de la actividad económica en un entorno internacional complejo.
“Como consecuencia, las previsiones de crecimiento del PIB vuelven a revisarse al alza, tanto para 2026 como para 2027, sugiriendo que la capacidad de expansión de la economía española está resultando superior a la incorporada inicialmente en muchos escenarios”, destaca Mapfre Economics en el informe. Sin embargo, a medida que algunos de estos factores maduran y el despliegue de los programas europeos se aproxima progresivamente a su fase final, “comienzan a ganar relevancia los interrogantes sobre la capacidad de la economía española para mantener ritmos de crecimiento significativamente superiores a los de la Eurozona”.
Estados Unidos crecería un 2,3% en 2026 y un 2,1% en 2027, con una subida de los precios del 3,4% y del 2,6%. La actividad económica ha seguido apoyándose en la fortaleza del consumo privado, en un mercado laboral que continúan generando empleo, en unos indicadores empresariales que siguen en expansión y en una inversión que continúa beneficiándose tanto del ciclo tecnológico como del impulso proporcionado por la política fiscal.
La Eurozona registraría una mejora del PIB del 1% este año y del 1,2% el que viene, con una inflación del 3,1% y del 2,7%, respectivamente. Europa afronta una evolución más moderada que la observada en otras grandes economías desarrolladas, y el foco del debate económico parece desplazarse progresivamente desde la intensidad de la recuperación hacia la capacidad de la región para adaptarse a un entorno estructuralmente difícil.
Mapfre Economics estima un crecimiento para América Latina del 1,9% en 2026 y del 2% en 2025, con una subida de los precios del 8,7% y del 8,5%, respectivamente. La economía regional continúa beneficiándose de un entorno macroeconómico relativamente favorable dentro del universo emergente, aunque destaca la diferencia entre algunos países que conforman la región, como Brasil y México.
En el caso de Asia, la región sigue concentrando una parte significativa del crecimiento mundial, aunque cada vez más influida por las transformaciones geopolíticas y económicas que están redefiniendo el entorno global. Así, se espera para la región un crecimiento del 4,6% este año y del 4,5% el que viene, con una inflación del 1,4% tanto para 2026 como para 2027.
China se encuentra transitando una etapa de crecimiento económico más moderado, apoyada en estímulos públicos selectivos y en la fortaleza de determinados sectores industriales y tecnológicos. Mapfre Economics estima una mejora del PIB del 4,5% este año y del 4,4% el que viene, ya lejos del objetivo del 5% fijado por su gobierno.
Panorama sectorial
La actividad aseguradora global conserva un perfil resiliente apoyado por el impulso nominal derivado de una inflación más elevada (que se traslada progresivamente a los capitales asegurados y a las tarifas) y por unos tipos de interés más altos que refuerzan el atractivo de los productos de ahorro y mejoran el rendimiento de las carteras de inversión. No obstante, este soporte convive con una dispersión creciente entre mercados y entre los segmentos de Vida y No Vida, así como con una mayor exposición a la volatilidad financiera y a unas condiciones de financiación más exigentes.
En este contexto, se prevé un crecimiento nominal de las primas globales, en 2026, del 5% en el segmento de los seguros de Vida y del 4,8% en el de No Vida, cifras algo inferiores a las de la actualización presentadas en nuestro informe anterior, en parte por el efecto base de un cierre de 2025 más dinámico de lo estimado inicialmente. Para 2027, se anticipa una aceleración del crecimiento de las primas hasta el 5,7% y el 5,4% para los segmentos de Vida y No Vida, respectivamente, en la medida en que se vayan consolidando los efectos de la actualización de tarifas y de unos mayores rendimientos financieros.