A Mapfre é a principal seguradora na América Latina em volume de negócios, após avançar pouco mais de 1% até 11.044 milhões de dólares (cerca de 9.400 milhões de euros, à taxa de câmbio de fechamento de 2025), em um ano de menor ritmo da atividade seguradora na região, conforme aponta o último relatório da Mapfre Economics, o Serviço de Estudos da Mapfre.
O Bradesco, que liderava este ranking na edição anterior, caiu para o segundo lugar após uma queda de 13,2% em suas receitas, atingindo 10.301 milhões de dólares (8.767 M€), impactado pela deterioração do ramo de Vida Economia no Brasil, além da desvalorização do Real brasileiro, que prejudicou as empresas mais expostas a este mercado, como a Brasilprev, que caiu da terceira para a sexta colocação, com 27,8% a menos de prêmios, somando 7.510 milhões de dólares (6.392 M€).
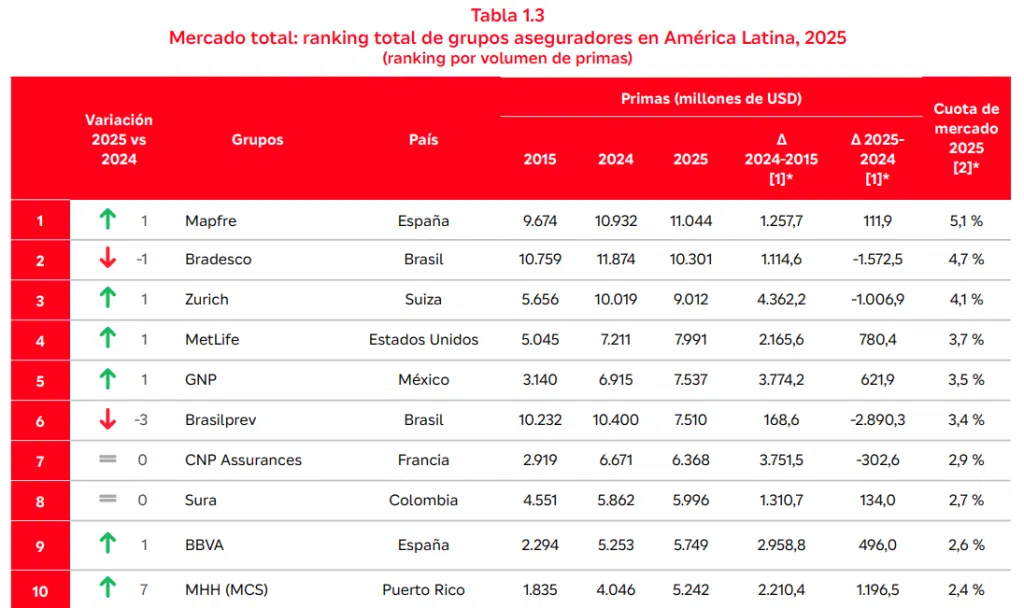
Além disso, a Mapfre Economics destaca como fator para esta transição na liderança o modelo de negócios diversificado do grupo Mapfre na região, que voltou a atuar como amortecedor diante das oscilações locais. Dessa forma, “apesar de um crescimento agregado moderado (cerca de 1%), sua diversificação na região compensou as variações individuais de cada mercado e permitiu à empresa alcançar o topo da lista”, explica o relatório.
O grupo suíço Zurich ficou em terceiro lugar em volume de negócios, com 9.012 milhões de dólares (7.670 M€) em prêmios, seguido pela MetLife, com 7.991 milhões de dólares (6.801 M€), e pelo Grupo Nacional Provincial (GNP), cujos prêmios alcançaram 7.537 milhões de dólares (6.415 M€). Tanto a MetLife, que concentra 59% de suas atividades no México, quanto a GNP, que nasceu e mantém 100% de seu negócio nesse país, foram impulsionadas pelo dinamismo do mercado mexicano, que voltou a figurar como o “principal motor de crescimento” da região.
Um ano de retração nos seguros de Vida
O desempenho do negócio segurador mostrou-se muito desigual nos segmentos de Vida e Não Vida. Embora o setor como um todo tenha avançado 1,5%, somando 218.345 milhões de dólares (185.833 M€), no ramo de Vida, este crescimento caiu integralmente em Não Vida, que se expandiu 4,6%, alcançando 127.300 milhões de dólares (108.345 M€), enquanto Vida registrou uma retração de 2,6%, ficando em 91.000 milhões de dólares (77.450 M€).
A Mapfre Economics indica como fator de maior peso nessa queda o desempenho negativo de Vida no Brasil. Mudanças regulamentares e fiscais desestimularam a venda dos VGBL (Vida Gerador de Benefício Livre), seguro que representa 66,2% do volume de Vida no país, gerando uma menor atração pelos produtos da economia. Da mesma forma, 2025 foi um ano desfavorável para o Real brasileiro. Por essa razão, embora a queda em moeda local em Vida tenha sido de 6%, a medição em dólares retrocedeu para 16,7%.
Ranking por ramos
No segmento de Não Vida, a Mapfre reafirma sua posição de liderança em volume de prêmios, que somaram 7.329 milhões de dólares (6.238 M€), e uma participação no mercado de 5,8% no ramo que, historicamente, constitui sua principal fonte de negócios. A novidade mais relevante está na segunda colocação, para a qual a MHH subiu após avançar seis posições com 5.239 milhões de dólares (4.459 M€), fruto da aquisição da também porto-riquenha MCS, o que elevou suas receitas em cerca de 30%. Em terceiro lugar, a alemã Talanx obteve prêmios de 4.803 milhões de dólares (4.087 M€).
Por outro lado, o mercado de Vida continua dominado pelas duas gigantes brasileiras do setor, ainda que tenham invertido suas posições: O Bradesco encabeça este ano o ranking com 8.334 milhões de dólares em prêmios (7.093 M€), seguido pela Brasilprev, com 7.510 milhões de dólares (6.392 M€). Na sequência, aparece a norte-americana MetLife, com um volume de negócios de 5.626 milhões de dólares (4.788 M€).
Uma das diferenças entre ambos os ramos analisada neste relatório é a maior concentração do mercado de Vida. Assim, enquanto em Não Vida as dez primeiras empresas concentram 37,5% do total dos prêmios e o top 25 de empresas atinge 62%, no segmento de Vida as dez maiores seguradoras reúnem 53,8% dos prêmios, um número que chega a 78% do total ao considerar as 25 de maior atividade.
Você pode consultar o relatório completo neste link.